Tras la adquisición de la vivienda principal, la obtención de un vehículo automotor representa la salida de capital más voluminosa en la economía de un hogar. Desde una perspectiva estrictamente patrimonial, la automoción constituye uno de los pasivos más ineficientes del balance personal: en el instante exacto en que un vehículo a estrenar abandona las instalaciones del concesionario, su valor de mercado experimenta una contracción inmediata. Un automóvil no debe categorizarse como una inversión; es un coste operativo de movilidad y estilo de vida.
El ecosistema de la automoción ha mutado sustancialmente. A la tradicional elección de marca, motorización y modelo, se añade ahora la complejidad de seleccionar la fórmula óptima de acceso al vehículo. Las opciones tradicionales de adquisición (vehículo nuevo o mercado de ocasión) compiten con el auge del renting o arrendamiento operativo a largo plazo para particulares.
Para determinar la alternativa más eficiente para el balance financiero personal, es preciso analizar cuantitativamente las dinámicas de depreciación, los costes ocultos y la naturaleza contractual de cada opción.
1. Vehículo Nuevo: El Coste de Oportunidad de la Depreciación Inicial
La adquisición de un automóvil de primera matriculación ofrece ventajas cualitativas: vigencia total de la garantía legal del fabricante, ausencia de vicios ocultos por uso previo, incorporación de los últimos estándares en seguridad activa y la posibilidad de configuración a la carta.
La Curva de Depreciación Actuarial
El principal vector de ineficiencia económica en un coche nuevo es la pérdida de valor por obsolescencia y tiempo. Un automóvil experimenta una depreciación de aproximadamente el 20% durante su primer año de circulación. Al alcanzar el cuarto o quinto ejercicio, el valor residual del vehículo se sitúa en torno al 50% del precio de compra original.
Esta pérdida patrimonial se consolida de forma idéntica si el desembolso se realiza al contado o si se recurre a financiación (donde, además, se deben sumar los costes financieros de los intereses generados).
- Ventajas: Fiabilidad mecánica garantizada a corto plazo, personalización de componentes y cobertura de garantía total.
- Limitaciones: Máxima ineficiencia financiera por pérdida acelerada de valor, primas de seguros de cobertura total (a todo riesgo) más elevadas y costes fiscales de matriculación superiores.
2. Mercado de Ocasión y Segunda Mano: Eficiencia en el Coste de Adquisición
Si se aíslan los factores emocionales y se analiza la transacción bajo métricas puramente contables, la adquisición de un vehículo de segunda mano —especialmente en la horquilla de entre 3 y 5 años de antigüedad— representa la opción óptima para la preservación del patrimonio neto.
En este escenario, el propietario original ya ha absorbido el tramo más agresivo de la curva de depreciación (el primer 40% o 50% de caída). El comprador del mercado de ocasión adquiere un activo que conserva la mayor parte de su vida útil operativa, pero a una fracción de su coste indexado de fábrica.
- Ventajas: Minimización del gasto de capital inicial, optimización del valor de compra por euro invertido y una curva de depreciación posterior mucho más atenuada y progresiva.
- Limitaciones (El Riesgo de Asimetría de Información): Incertidumbre respecto al historial de mantenimiento y estilo de conducción del propietario precedente. Esta opción exige una auditoría mecánica independiente y una revisión minuciosa del libro de revisiones antes del cierre de la transacción para eludir pasivos ocultos en forma de averías estructurales.
3. Renting Particular: Arrendamiento Operativo y Predictibilidad de Costes
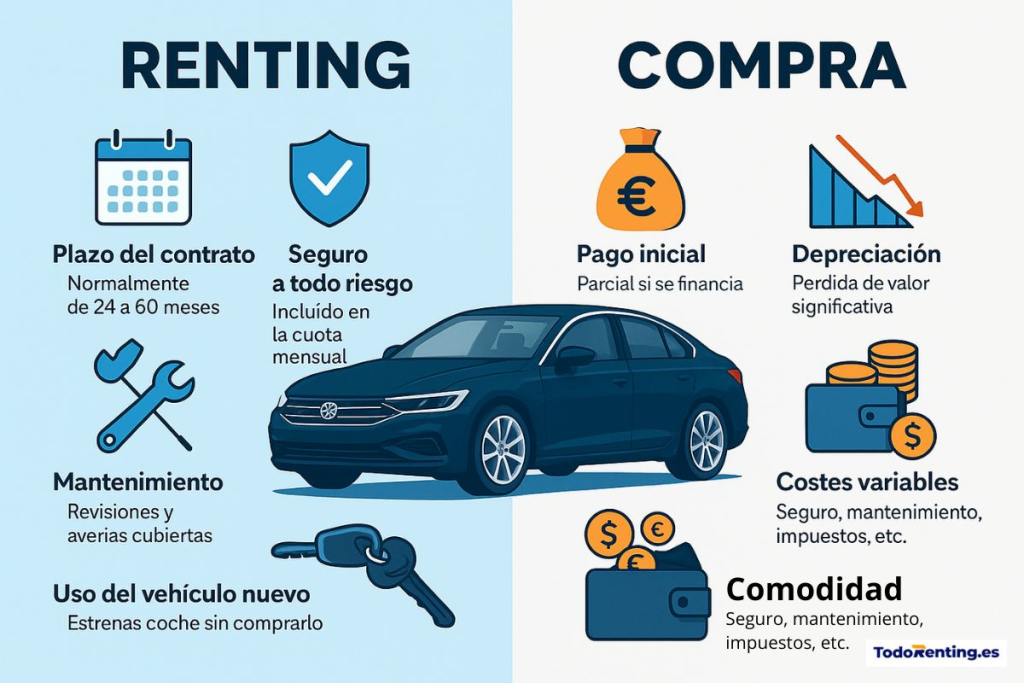
El renting ha superado su nicho corporativo original para consolidarse como un modelo de pago por servicio de alta aceptación entre particulares. Su naturaleza contractual es la de un arrendamiento operativo a largo plazo (típicamente entre 36 y 48 meses) con una cuota fija mensual que unifica la totalidad de los costes asociados al uso del vehículo.
El Concepto «Todo Incluido» frente a la Ausencia de Patrimonio
La cuota del renting integra el derecho de uso, el seguro a todo riesgo sin franquicia, los impuestos de circulación, el mantenimiento preventivo y correctivo, la gestión de averías e incluso la sustitución de neumáticos. El usuario final solo asume el coste del carburante o la energía de recarga.
La contrapartida financiera es que esta modalidad constituye un gasto de suscripción puro, no la adquisición de un bien. Al vencimiento del periodo contractual, el usuario devuelve el vehículo sin conservar ningún derecho de propiedad ni valor residual sobre el mismo. Asimismo, los contratos imponen un límite estricto de kilometraje anualizado (por ejemplo, 15.000 km); la superación de dicho umbral activa penalizaciones por kilómetro excedente que encarecen el coste final de forma retroactiva.
Matriz de Selección: TCO y Perfil Operativo
Para evaluar el impacto económico real de cada modalidad en función de las necesidades operativas y el uso del automóvil, analizamos las variables críticas en la siguiente tabla:
| Criterio de Evaluación | Vehículo Nuevo (Compra) | Vehículo de Ocasión (Compra) | Renting (Particular) |
| Titularidad del Activo | Propiedad del comprador | Propiedad del comprador | Propiedad de la arrendadora |
| Impacto de la Depreciación | Máximo (Absorbido al 100%) | Moderado (Tramo más severo evitado) | Nulo para el usuario (Asumido por el renting) |
| Predictibilidad del Gasto | Media-Baja (Averías post-garantía) | Baja (Riesgo de reparaciones imprevistas) | Total (Cuota mensual invariable) |
| Restricciones de Uso | Sin límite de kilometraje | Sin límite de kilometraje | Limitado por contrato (Penalización por exceso) |
| Flexibilidad de Renovación | Baja (Requiere venta en mercado) | Baja (Requiere venta en mercado) | Alta (Sustitución inmediata al vencer) |
Conclusión: El Veredicto Actuarial según tus Objetivos Financieros
La determinación de la fórmula óptima de acceso a la movilidad debe sustentarse en el análisis del coste de oportunidad y el perfil de riesgo del conductor:
El vehículo de segunda mano se consolida como la opción ganadora si el objetivo prioritario es la optimización del patrimonio neto. Minimiza la pérdida de capital por depreciación y reduce las barreras de entrada financieras, siempre que se verifique la integridad mecánica del activo.
La compra de un vehículo nuevo solo es justificable desde una perspectiva financiera racional si el plan del adquirente contempla mantener la titularidad del automóvil durante un ciclo prolongado (mínimo 8 a 10 años). De esta forma, el impacto severo de la devaluación inicial se diluye a lo largo de la vida útil del vehículo.
El renting se revela como la solución más eficiente para aquellos perfiles que priorizan la predictibilidad absoluta del gasto y la supresión de tareas administrativas. Representa asumir una prima de coste a largo plazo a cambio de eliminar la incertidumbre mecánica, externalizar la gestión de mantenimiento y garantizar la renovación tecnológica constante de la movilidad.